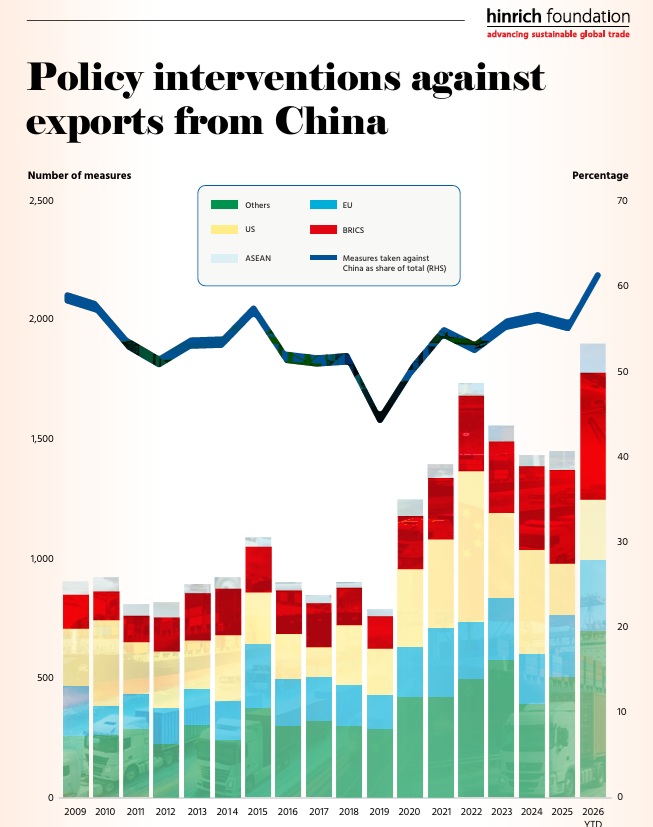
המאבק הכלכלי העולמי סביב היצוא הסיני עולה מדרגה, אך הפעם הדרמה האמיתית אינה מתרחשת בוושינגטון או בבריסל, אלא דווקא בשווקים המתעוררים. בעוד שמאז 2018 יש עליה בהגבלות של מדינות שונות על יבוא מסין לשטחן (מלחמת הסחר) הרי שמאז 2022 מדינות מתפתחות ובראשן שותפותיה של סין לארגון BRICS הן אלו שמובילות את הקצב המהיר ביותר של צעדים ממשלתיים להגבלת היבוא הסיני.
הגורם המרכזי למתיחות הגואה הוא עודף המסחר חסר התקדים של סין בתחום הייצור, אשר הגיע בשנת 2024 ל-10.6% מהתוצר המקומי שלה. במונחים של תוצר מדובר בעודף הגדול כמעט פי שלושה מתקופת טרום המשבר הפיננסי של 2008 והוא אף עולה על העודפים המשולבים של גרמניה ויפן בשיאן. השילוב בין מדיניות תעשייתית אגרסיבית (כדוגמת Made in China 2025 ) לבין ביקוש מקומי חלש בתוך סין, הציף את השווקים העולמיים בסחורות מוזלות ויצר לחץ כלכלי כבד על תעשיות מקומיות במדינות מתפתחות.
עם זאת, תמונת המצב הגלובלית אינה אחידה. במדינות דרום-מזרח אסיה, למרות גירעון מסחר מתרחב מול סין, נרשמת הססנות ניכרת בהטלת הגבלות מסחר. הניתוח הכלכלי מראה כי הזרמת ההשקעות הסיניות המאסיביות למפעלי ייצור באזור זה דורשת יבוא נרחב של מכונות ומוצרי ביניים מסין, מה שהופך את התלות הכלכלית למורכבת יותר. התפתחות זו מוכיחה כי בעידן הגאואקונומי החדש, שרשראות האספקה ומאזני המסחר מוגדרים מחדש והגבול בין שותפות אסטרטגית לתחרות כלכלית הולך ומטשטש.